Internacionales
29/9/2026
Brasil, a pocos días de la elección: Lula ante el límite de su propio programa económico
Seguir
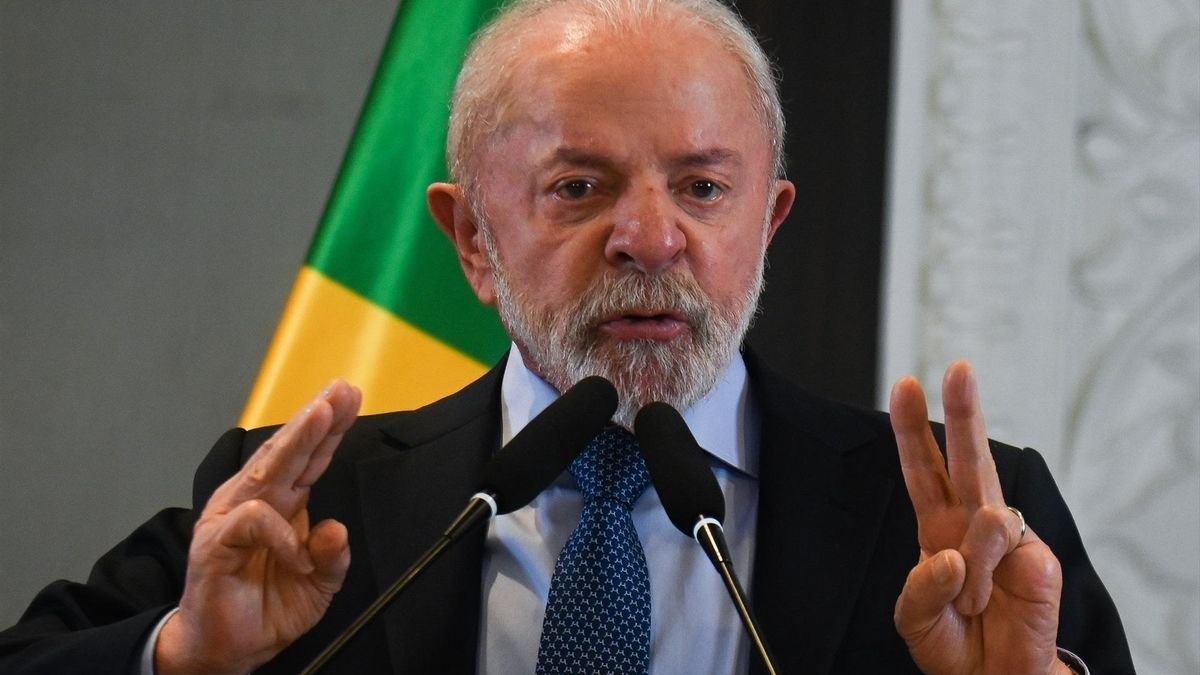
La contradicción económica domina la elección. Lula llega con desempleo bajo, crecimiento positivo y una inflación que se desaceleró, pero casi la mitad de la población considera que la economía empeoró. No es un misterio de “percepción”. Los índices agregados conviven con alimentos caros, alquileres, deuda familiar y empleos precarios. Ese choque entre la estadística y el bolsillo estrechó la ventaja del presidente y abrió espacio para Flávio Bolsonaro. (IBGE, septiembre de 2026; Quaest, septiembre de 2026; Reuters, 26/9). Según los últimos sondeos, Lula habría logrado sacar una ventaja en la primera vuelta de unos cinco puntos. De todos modos, los encuestadores coinciden que en la segunda vuelta la elección será muy reñida y con un resultado incierto.
El PIB creció un 1,9% en los doce meses hasta el segundo trimestre, el desempleo bajó al 5,4% y la inflación interanual fue del 4,22% en agosto. Pero Hacienda redujo su proyección de crecimiento para 2026 del 2,3 al 2%. El Banco Central calcula apenas un 1,8% en 2026 y un 1,4% en 2027. La desaceleración ya alcanzó al consumo familiar y a los sectores más sensibles al crédito. (IBGE, septiembre de 2026; Ministerio de Hacienda y Banco Central, 22 y 24/9).
La deuda permite ver el núcleo del desequilibrio. En los doce meses terminados en junio, el sector público acumuló un déficit primario equivalente al 1,19% del PIB. Cuando se incorporan los intereses, el déficit nominal salta al 9,99%: 1,318 billones de reales. Solo los intereses absorbieron 1,160 billones, el 8,8% del PIB. La deuda bruta alcanzó entonces el 81,9% del producto y posteriormente llegó al 82,5%. La diferencia entre ambos resultados desmiente la versión según la cual el agujero fiscal provendría esencialmente de jubilaciones, salarios públicos o programas sociales. El pago a los acreedores es su componente dominante. (Banco Central de Brasil, Estadísticas fiscales, 31/7/2026; Reuters, 24/9).
Las tasas elevadas agravan el problema que dicen combatir. Aunque el Banco Central realizó cinco reducciones consecutivas, la Celtic (tasa de interés fijada por el Banco Central) quedó en 13,75%, una de las tasas reales más altas entre las grandes economías. A su vez, el 52,7% de la deuda pública federal está indexado a la Selic, la proporción más alta de la serie iniciada en 2000. Cada demora en reducirla incrementa directamente el costo financiero y el volumen de la deuda. En agosto, aun cuando el Tesoro rescató más títulos de los que emitió, los intereses agregaron 88.400 millones de reales y llevaron el stock de deuda federal a 9,293 billones. (Reuters y Tesoro Nacional, 16 y 28/9/2026).
Se formó un circuito vicioso. Los tenedores de bonos reclaman tasas altas frente al riesgo fiscal; esas tasas aumentan la deuda y sirven para exigir un ajuste mayor. El gasto social queda sometido al marco fiscal, mientras el costo financiero crece automáticamente. La deuda transfiere recursos a bancos, fondos y grandes patrimonios y les permite condicionar el presupuesto y la política monetaria.
El déficit primario tampoco puede separarse del bajo crecimiento y la estructura tributaria. La desaceleración reduce la recaudación; las exenciones y los beneficios al agronegocio limitan los ingresos. En septiembre, el gobierno elevó la previsión de déficit efectivo para 2026 de 52.000 a 80.900 millones de reales y retuvo 16.100 millones de los ministerios para cumplir las reglas fiscales. La meta se alcanza congelando gastos, no alterando las relaciones que alimentan la deuda. (Ministerios de Hacienda y Planeamiento/Reuters, 24/9).
La situación abrió un debate dentro de la burguesía. Los bancos y fondos reclaman señales fiscales más duras para asegurar sus títulos. Sectores industriales, de la construcción y el agronegocio protestan por el crédito muy oneroso que paraliza inversiones y multiplica la morosidad. Ante Lula, banqueros y empresarios reclamaron simultáneamente estabilidad fiscal y tasas más bajas. La disputa expresa cómo se distribuyen entre las fracciones capitalistas los costos del endeudamiento y la rentabilidad financiera. (Folha de S. Paulo, 1/9; encuesta Firmus del Banco Central, 28/9).
El equipo de Lula responde con un ajuste gradual. Promete mantener el marco fiscal y alcanzar un superávit primario efectivo cercano al 1,3% del PIB en 2030. Estudia límites más estrictos al gasto, cambios en las reglas de salud, revisión del Beneficio de Prestación Continua (pago equivalente a un salario mínimo a adultos mayores de 65 años que no posean medios para mantenerse y a personas discapacitadas) freno a mejoras salariales del funcionariado. Flavio propone un ajuste del 1,5% del PIB en dieciocho meses, privatizaciones y un ancla vinculada a la deuda. Cambian el ritmo y la brutalidad; ambos aceptan que la estabilización debe responder a los acreedores. (Reuters, 24/9/2026).
La relación entre Lula y el Banco Central condensa estas presiones. Lula critica los intereses y señala, con razón, que impulsan la deuda. Pero preservó la autonomía aprobada bajo Bolsonaro y negó un conflicto con Gabriel Galípolo, a quien promovió a la presidencia del organismo. Galípolo redujo la Selic apenas 0,25 puntos por reunión. El Banco Central afirma que la economía debe desacelerarse en 2027 para llevar la inflación a la meta del 3%: usa el enfriamiento de la actividad y el consumo como instrumento disciplinador, aunque las tasas no resuelvan los aumentos originados en el petróleo o los alimentos. (Reuters, 16 y 24/9/2026; Folha de S. Paulo, 1/9/2026).
La autonomía sustrae la política del Banco Central de la intervención del parlamento y hasta del propio poder ejecutivo y la somete a metas definidas con los mercados. Lula protesta por sus consecuencias, pero incorpora sus exigencias a la política fiscal. El ministro de Planeamiento reconoció que la consolidación presupuestaria será decisiva para reducir las tasas durante un nuevo mandato. El gobierno acepta ajustar el gasto para convencer a una autoridad que, mientras tanto, encarece la deuda y frena la economía. (Bruno Moretti a Reuters, 4/9).
El mecanismo llega a los hogares. En agosto, el 82% de las familias estaba endeudado; el 29,9% tenía cuentas atrasadas. Para los sectores populares, el crédito completa la compra de alimentos o posterga el impago de servicios. El aumento del 15% del Bolsa Família, cuyo piso pasará de 600 a 691 reales, ofrece un alivio que la ultraderecha combate. Pero los 22.000 millones que costará en 2027 son una fracción mínima de los intereses pagados anualmente. ( Ver "Brasil a una semana de laas elecciones", Rafael Santos, Prensa Obrera 26/9).
Flavio Bolsonaro procura capitalizar el malestar con un programa que agravaría sus causas. Privatizaciones, recortes y apertura al capital norteamericano trasladarían más recursos del trabajo a los monopolios. Su denuncia del déficit excluye los subsidios al agronegocio, las exenciones empresariales y el pago de intereses. La promesa de equilibrio encubre una ofensiva contra salarios, jubilaciones y derechos, acompañada por una política todavía más favorable al capital financiero.
Advertir ese peligro no convierte el balance de Lula en progresivo. Las huelgas y la movilización contra la escala 6×1 y por otras demandas sociales plantean otra agenda: salario mínimo equivalente a la canasta familiar, 36 horas sin rebaja salarial y servicios públicos financiados mediante la suspensión del pago de la deuda. La nacionalización de la banca bajo control de los trabajadores permitiría terminar con la usura y orientar el crédito hacia la vivienda, la producción y las necesidades sociales.
La economía que ha ido erosionando la candidatura de Lula no reclama una administración más eficaz del mismo circuito. Plantea romper el poder de los acreedores sobre el presupuesto y el del Banco Central sobre el empleo y el salario. Flavio ofrece un ajuste rápido y autoritario; Lula, una consolidación gradual compensada con asistencia social. Una política obrera independiente debe rechazar ambas variantes y reorganizar el crédito, los impuestos y el gasto público en función de las necesidades de la mayoría. Sin esa ruptura, cualquier reivindicación popular seguirá sometida al veto de la deuda y de los intereses.